调研机构 Aream & Co 发布 2026 年第三季度游戏市场更新报告,移动端游戏内购收入回落至 196 亿美元,相较去年同期下降 7%。
主机游戏收入同样承压,同比下滑 12%,创下两年来最大跌幅。三大主机厂商之中,任天堂下滑幅度最为明显,同比下跌 18%,这一现象发生在 Switch2 发售一年多之后。PC 游戏依靠 Steam 平台的消费贡献,依旧维持两位数的增长势头。
手游市场收入走低,伴随整体安装盘口收缩,全球游戏下载量同比下降 10%。不过市场分化十分明显,亚洲与土耳其厂商的市场份额持续走高。亚洲原生手游厂商整体营收上涨 11%,西方手游厂商同比也实现 6% 的收入增长。
放到美国市场来看,Niantic 是本季度环比收入增长最强的发行商,内购收入新增 6600 万美元。罗布乐思以 5500 万美元增量排在第二位,雷霆游戏凭借 1600 万美元增量位列第三。
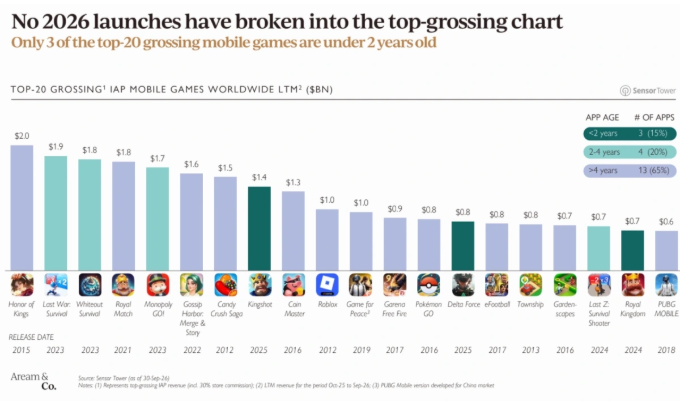
值得注意的是,2026 年上线的新品,至今没有任何一款冲进全球手游畅销榜单。全球畅销前二十名里,只有《Kingshot》与《三角洲行动》两款游戏上线时长不足两年。
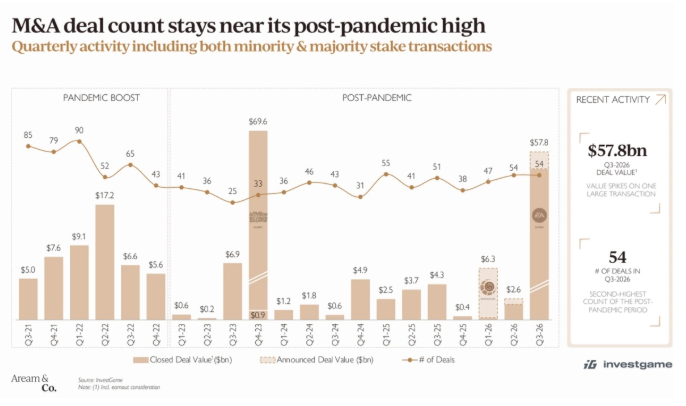
虽然新品难破局,但行业并购投融资热度不减。第三季度一共发生 54 笔交易,交易数量已经接近后疫情时代的峰值水平。
本季度交易总金额达到 578 亿美元,绝大部分规模来自美国艺电 550 亿美元的私有化收购。其余重点交易包括 Nazara 以 3.03 亿美元收购 Bluetile,Tripledot 花费 4000 万美元完成对 Supersonic 的收购,两笔交易都在 8 月完成交割。
私募投资热度大幅升温,137 笔交易总规模达到 28 亿美元。其中后期融资规模 20 亿美元,创下 2021 年第四季度之后新高。公开上市融资 13 亿美元,同比涨幅 122%。
本季度一共有 18 笔针对开发、发行商的控制权交易,单笔估值均超过 1 亿美元。今年这类交易的累计数量,已经几乎追平 2023‑2025 三年总和。
整个游戏行业一边面对手游新品乏力、主机收入萎缩的压力,另一边资本动作依旧活跃,资本在持续寻找优质游戏团队与 IP 资产。存量长线产品继续扛起市场大盘,而新爆款的缺席,也成为当下手游行业需要面对的现实问题。