一则 "私有化传闻" 让日本游戏大厂 Square Enix 的股价坐了回过山车,最终以公司亲自下场辟谣收场。事情的起点是一本日本杂志:《选择》(Sentaku)月刊 9 月刊声称,海外资本对这家手握《最终幻想》《勇者斗恶龙》等顶级 IP 的厂商兴趣浓厚,有意将其私有化退市,消息随后被 GameBiz 等游戏媒体转载扩散。市场立刻兴奋起来:Square Enix 的股价从 8 月初的 2729 日元一路走高,9 月 1 日一度触及 3161 日元,创下一年多来的最高点,区间涨幅超过 15%,市值也在传闻助推下明显膨胀。
然而故事很快迎来转折。9 月 1 日,Square Enix 发布官方声明,措辞相当干脆:相关报道内容并非公司发布的消息,公司目前完全没有考虑私有化的计划。话音落地,股价应声回落至 2914 日元附近。一涨一跌之间,市场情绪被传闻拿捏得明明白白,也再次印证了 "游戏大厂 + 退市猜想" 这个组合在资本市场的号召力。
为什么市场愿意相信这种传闻?回看 Square Enix 过去四年的动作,确实处处透着 "求变" 的味道。2022 年,公司把水晶动力、Eidos 蒙特利尔等欧美工作室打包卖给了 Embracer 集团,正式结束在欧美的重资产布局;2025 年又在美国和英国裁掉上百名员工,把研发力量进一步收拢回日本本土。与此同时,公司还投资了巴西游戏发行商 Nuuvem,并推出新发行品牌 SpawnD,试图以更轻的方式拓展全球市场。这一系列收缩与重组,在投资者眼中恰恰是 "大股东想卸掉包袱、为私有化铺路" 的常见剧本。更何况,这两年 Square Enix 的经营其实在回暖 ——《勇者斗恶龙 3》HD-2D 重制版全球大卖,《最终幻想》系列多款作品陆续登陆 Steam 表现不俗,公司的多平台策略渐入佳境。业绩改善叠加传闻刺激,股价短期冲高也就不难理解了。
更重要的是,私有化正在成为全球游戏行业的一股潮流。就在最近,美国游戏巨头 EA 被包括沙特公共投资基金在内的财团收购,从上市公司转为私有企业。与此同时,日元长期处于低位,让日本游戏资产对海外资本显得格外 "便宜",近年已有多家欧美与中东背景的机构把目光投向东京的上市公司。对管理层来说,私有化意味着不用再被季度财报和股价短期波动绑架,可以放手做长线投入;对资本方来说,优质游戏 IP 则是穿越周期的硬资产。两相叠加,任何风吹草动都容易被解读成 "下一个是谁"。
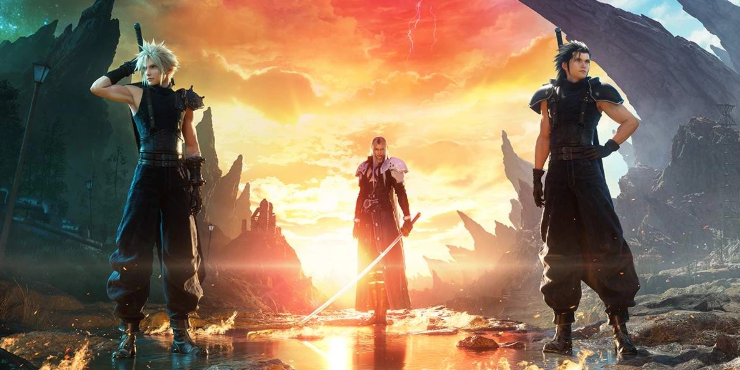
不过,传闻归传闻,Square Enix 的回应已经把话说死。从基本面看,这家公司手里的牌依然不少:除了《最终幻想》《勇者斗恶龙》《王国之心》等金字招牌,手游端也保持着稳定的产品输出,近年还在推进重制版、影视化等多线开发,已公布的《王国之心 4》与《最终幻想 7》第三部等作品也都在正常推进中。私有化传闻或许会随着澄清而降温,但围绕日本老牌游戏厂商的资本故事,恐怕不会就此画上句号 —— 毕竟在行业整合加速的当下,谁也无法保证下一个 "重磅买家" 不会真的出现。对玩家来说,这类消息暂时不会影响游戏开发计划,但若哪天真有资本大动作,游戏阵容与平台策略的变数就会随之而来,届时又是另一番热闹了。


